
VisaとMastercardは何をしているのか、カード会社とは何が違うのか?
クレジットカードの決済サービスとして知られるVisaやMastercardは具体的に何をしているのか?「カード会社」とは何が違うのか?というカード決済の基本的な疑問について、技術系個人ブログのtautology.townが解説しています。
What do Visa and Mastercard do? An intro to card networks @ tautology.town
https://tautology.town/2026/06/01/card-networks.html
Visaは2019年に「What does Visa do? The answer might surprise you(Visaは何をしている会社ですか?その答えはあなたを驚かせるかもしれません)」というムービーを公開しました。ムービーの中でVisaは「Visaは世界で最も信頼され、認知されているブランドのひとつですが、その事業内容は未だによく知らないという人もいます。Visaはクレジットカード会社ではなく、決済テクノロジー企業であり、取引を支えるテクノロジーを提供しています」と説明しています。
What does Visa do? The answer might surprise you - YouTube
VisaやMastercardは、カードを発行する「カード発行会社」ではありません。銀行がカードを発行し、VisaやMastercardはそのカードを使った取引をネットワーク経由で処理します。
また、VisaやMastercardはPOSシステムやオンライン決済の仕組みを提供しているわけでもなく、それらは「決済処理業者」によって行われています。加えて、加盟店の獲得や引受といった加盟店獲得業務に関与しているのは加盟店アカウントを提供する銀行や一部の決済処理業者であり、VisaとMastercardは関与していません。
VisaとMastercardの役割として、tautology.townは「カードネットワーク」と表現しています。加盟店や加盟店契約会社(アクワイアラ)に、カード所有者と発行者を結び付ける役割を担っています。
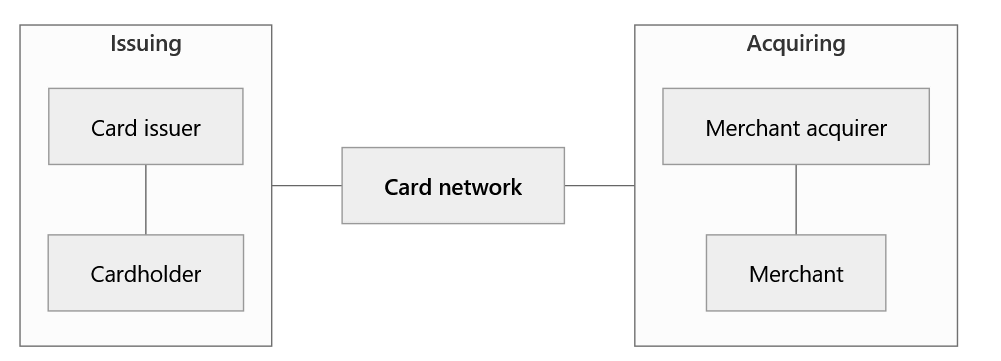
カードネットワークの主な役割は4点に分けられます。1つ目は、取引メッセージをやり取りする「通信ネットワークの運用」です。カードが使用されると、カードネットワークは加盟店から発行者へ取引要求をルーティングします。発行者は要求を承認または拒否する応答をし、この時カード番号はIPアドレスのように使用されます。承認された場合、取引金額分の口座が一時的に保留されます。その後、加盟店は最終的な取引金額を送信して、「クリアリング」と呼ばれる送金を開始します。
これらのやり取りを結び付けているのがカードネットワークです。Visaはデータセンターを保有しており、光ファイバー回線などを利用してカード発行会社と加盟店を電子的に接続します。最も基本的な技術的レベルでは、Visaの役割は参加している発行会社と加盟店の間で取引メッセージを転送することです。Mastercardはこの活動を「スイッチング」と呼び、自らをネットワークスイッチと表現しています。
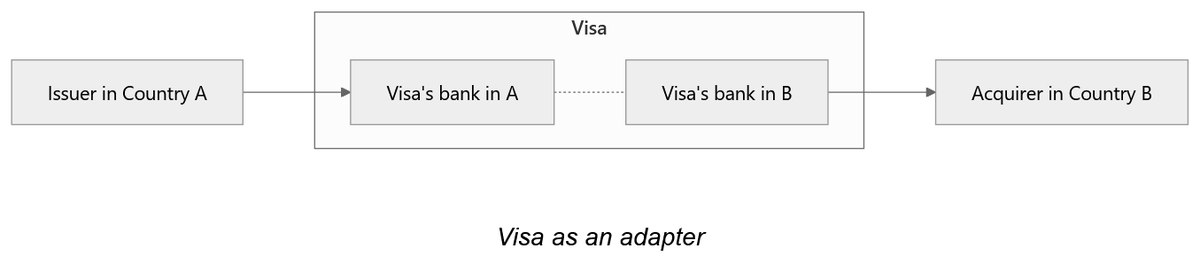
2つ目は、「銀行ネットワークの調整」です。取引が確定した後に取引を完了するために、双方の資金が移動する「決済」を完了させる必要があります。Visaは通信ネットワークに加え、銀行からなる金融ネットワークも有しているため、各当事者と金融関係を築くことで決済のための資金の流れを円滑にすることを可能にしています。また、効率性を高めるため、Visaはネット決済を採用しています。
Visaは国際決済にも対応しており、通貨換算も処理できるため、通貨換算を伴う決済も処理します。以下のように、「取引A」が発生した場合に「アクワイアラB」に決済金額を送金するため、取引Aの引き落としを行う「銀行A」と送金先の「銀行B」間の橋渡し役をVisaは担っているというわけです。
3つ目は、ネットワークに参加するために必要な料金である「インセンティブの設定」です。例えば、1万円のクレジットカード決済が発生した場合に、加盟店は取引金額の2.5%にあたる250円をアクワイアラに手数料として支払います。決済処理業者は0.35%にあたる35円を手数料として徴収し、さらに2%にあたる200円をカード所有者の発行銀行に、0.15%の15円をVisaに支払います。カードネットワークは、インターチェンジ手数料とネットワーク評価手数料を設定することで、カードの種類や利用カテゴリなどによって手数料を変えることで、より安全な決済方法の利用や法人向けカードの利用など、ネットワーク上で望ましい行動を促すように設定しているそうです。ただし、EU圏ではインターチェンジ手数料が0.3%に制限されているため、ポイント還元型クレジットカードが普及しておらず、銀行振込などの代替決済方法が広く受け入れられています。
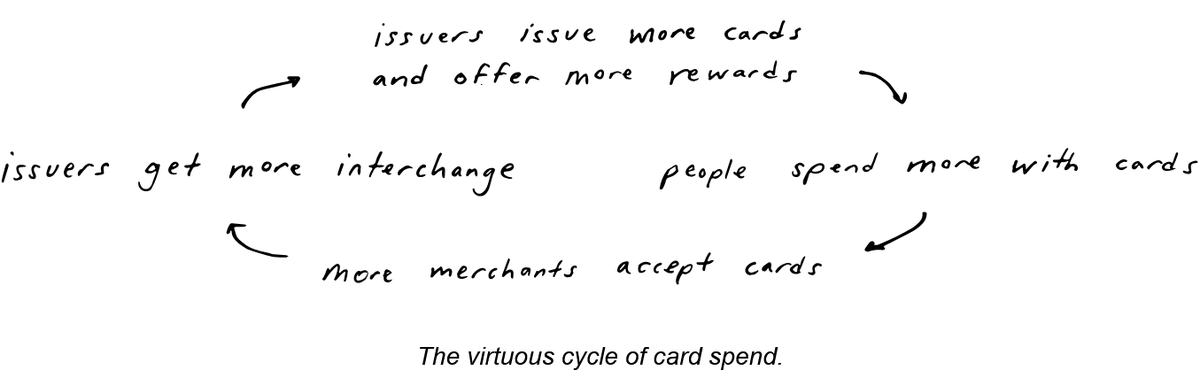
手数料の発生による支払いの動きについて、tautology.townは「カード利用の好循環」と表現しています。加盟店はカード決済を受け入れることで、利便性・消費者保護・クレジットカード特典といった顧客数と支出額の増加が見込まれます。カードの利用者が増えると加盟店も増え、加盟店が増えればカードを利用したくなる人が増えるという、ネットワーク全体にとってのメリットを構築しているとのこと。理論的には、ネットワークは手数料収入で利益を得て、加盟店は売上増加で利益を得て、消費者は利便性で利益を得るという仕組みと言えます。
そしてカードネットワークの主な役割の4つ目が、「ルールの設定と紛争の処理」です。カード利用者と加盟店は互いに取引を行うため、ネットワークは両者間の紛争を解決するための仕組みを提供します。カードネットワークは、良好な利用を促進するだけでなく、ネットワーク上での不正利用も規制する必要があり、これらの規則は「(PDFファイル)Visa Core Rules and Visa Product and Service Rules」という923ページに及ぶ規則に明文化されています。
tautology.townは「カードネットワークの重要な役割と、カードが今日これほど人気がある理由について、少しでもご理解いただけたなら幸いです。この知識を活かして、VisaとMastercardの寡占状態を打破したり、独自の決済方法を設計したり、あるいは日々の支出について考えてみてください」と語っています。
・関連記事
VisaとMastercardによる世界的なクレジットカード市場の独占はどのようにして起きたのか? - GIGAZINE
店頭に置かれているクレジットカード決済端末はどれぐらい安全なのか? - GIGAZINE
盗まれたクレジットカードなどのカードデータはどのようにしてAppleやGoogleのウォレットになるのか? - GIGAZINE
クレジットカードを使う時にアクワイアラーとイシュアーの間で通信されるメッセージの標準規格「ISO 8583」の仕組みとは? - GIGAZINE
クレジットカードだとお金を使い過ぎることが研究で実証される、「無駄遣いしたくないなら現金を持ち歩いて」と専門家 - GIGAZINE
クレジットカードの特典プログラムはどのような構造になっているのか - GIGAZINE
・関連コンテンツ

in メモ, Posted by log1e_dh
You can read the machine translated English article What do Visa and Mastercard do, and how ….